

高速道路を利用する際にETCカードで料金を支払う人が年々増えています。
今回は、高速道路料金を支払ったときの仕訳・会計処理と、マイレージポイントの還元額に関する消費税の取扱いについて解説したいと思います。
現金で高速道路利用料金を支払った場合
現金で高速道路料金を支払った場合の会計処理はとても簡単です。
その現金支払額をそのまま課税仕入れとし、支払った時に料金所で受けとった領収書兼利用明細書を保存しておけば大丈夫です。
高速道路利用料金は「旅費交通費」などの費用の勘定科目で計上し、課税仕入れとして処理します。適用される税率は標準税率10%となります。

ETCを利用して高速道路利用料金を支払った場合(マイレージ還元なし)
ETCを利用して高速道路利用料金を支払う場合は、ETCカードと紐づけられたクレジットカードから後日引き落とされることになるため、高速道路利用料金は「未払金」として処理し、引き落とされたときの取り崩します。
なお、ETCの平日朝夕割、休日割、深夜割などの各種割引を受けた場合は、その割引後の金額を「旅費交通費」として処理します。
「旅費交通費」勘定は、高速道路を利用した日に計上します。
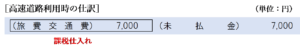
「未払金」は、後日クレジットカード会社から高速道路利用料金が引き落とされたときに取り崩します。
マイレージの還元額がない場合は、消費税の取引区分は不課税取引となります。
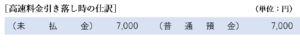
(原則)マイレージ還元額を引落時に仕入返還等として処理する場合
次はETCマイレージポイントの還元額がある場合について考えてみましょう。
ETCマイレージサービスとは、ETCカードでの通行料金の支払額に応じて付与されるポイントで、ポイントは付与された後以後の通行料金の支払いに充てることができます。
ETCマイレージポイントの還元額は、消費税法上は「仕入れに係る対価の返還等」に該当することになります。
ポイントが付与された日以後に高速道路を利用した場合、クレジットカード会社から請求される高速道路利用料金からポイント還元額相当額が減額されることになるため、原則として、クレジットカードから差し引かれるときに「仕入れに係る対価の返還等」を計上することになります。
先ほどと同様に、「旅費交通費」勘定は、高速道路を利用した日に計上します。
次に、クレジットカード会社の請求額から差し引かれたマイレージポイントの還元額 2,000円は「旅費交通費」勘定のマイナスとして貸方に計上します。この場合の消費税の区分は「仕入れに係る対価の返還等」となります。(「旅費交通費」勘定のマイナスでなく、「雑収入」勘定で処理してもかまいません。ただし、その場合も貸方の税区分は「仕入れに係る対価の返還等」とします。)

(容認)マイレージ還元額を旅費交通費から差し引く場合
仕入れに係る対価の返還等は、原則として「総額主義」で経理処理を行いますが、毎期継続適用を要件に課税仕入れから控除する「純額主義」も認められています。
(仕入れに係る対価の返還等の処理)
12-1-12 事業者が、課税仕入れ(免税事業者であった課税期間において行ったものを除く。以下12-1-12において同じ。)につき返品をし、又は値引き若しくは割戻しを受けた場合に、当該課税仕入れの金額から返品額又は値引額若しくは割戻額を控除する経理処理を継続しているときは、これを認める。(注) この場合の返品額又は値引額若しくは割戻額については、法第32条第1項《仕入れに係る対価の返還等を受けた場合の仕入れに係る消費税額の控除の特例》の規定の適用はないことに留意する。
クレジットカード会社からの請求が来る前でも、ETCマイレージサービスのウェブサイトにログインすれば、マイレージポイントが高速道路利用料金からいくら差し引かれたのか確認することができます。
したがって、毎期継続的にマイレージポイントの還元額を差し引いた金額を「旅費交通費」勘定として計上し、その金額を課税仕入れとして処理している場合は、その処理が認められます。
「純額主義」で課税仕入れを計上する場合は、「旅費交通費」の金額は高速料金7,000円からマイレージポイントの還元額2,000円を差し引いた5,000円を計上します。

この場合、仕入れに係る対価の返還等の規定の適用はないため、引落時は未払金を取り崩す処理のみを行います。

高速道路料金を課税仕入れにするための請求書等
高速道路利用料金を課税仕入れとして処理する場合は、道路事業者から受ける「請求書等の保存」が必要となります。
料金所で、現金で支払った場合やETCカードを手渡しして決済した場合は、領収書兼利用明細書をもらえるため、それを保存しておけば大丈夫です。
しかし、ETCレーンを通過して、ETCカードで高速道路利用料金の支払いをする場合は領収書兼利用明細書を受け取ることができません。
この場合は、「ETCの利用明細書」を発行して保存する必要があります。
「ETCの利用明細書」を発行するには、まずETC利用明細サービスの利用登録を行います。利用登録が完了したら、ログインして利用明細書を表示し、プリントアウトして保存しましょう。
インボイス制度の下における高速道路料金の取扱い
なお、「ETCの利用明細書」は、サービスエリアやパーキングエリアなどのETC利用履歴発行プリンターを利用してプリントアウトすることもできます。
ETCを利用して高速道路料金を支払った場合は、仕入税額控除を受けるためにはETC利用明細サービスから「ETCの利用明細書」を発行し、それを保存する必要があります。
しかし、ETCカードごとにそれぞれ「ETCの利用明細書」を発行する必要があり、何台もの車両を保有している場合はいちいち「ETCの利用明細書」を発行するのは膨大な手間と時間がかかります。
そこで、国税庁は、インボイス制度が始まる直前の時期に、ETCを利用した高速道路料金に関するインボイスの保存要件について、柔軟な取り扱いを認める資料を公表しました。(詳しくは『高速道路利用に係るインボイス対応(ETCクレジットカード)』を参照。)
この資料によると、利用した高速道路会社等ごとに、任意の一取引の「利用明細書」をダウンロードして保存すれば、クレジットカード会社から送られてくる「クレジットカード利用明細書」を保存することでインボイスの保存があるものとされ、仕入税額控除が認められるということになります。

(画像引用元:国税庁作成資料 高速道路利用に係るインボイス対応(ETCクレジットカード))
高速道路の利用明細は、令和5年10月1日以後、一回のみ取得・保存すれば良いそうです。「毎月1回」とか「課税期間ごとに1回」でもなく、「1回」で良いのです。
なぜこのような簡便な処理が認められるのか、国税庁の資料では明言はされていませんが、インボイス制度の趣旨に鑑みれば、納得のいく措置だと思います。
そもそも、インボイス制度の下において、仕入税額控除の要件として適格請求書等の保存を要求するのは、その課税仕入れの相手方が消費税を納付しているかどうか、つまり課税事業者であるかどうかがわからないので、適格請求書等を保存することでその相手が課税事業者であることを証明する必要があるからです。
では、高速道路会社が免税事業者であることって、あり得るでしょうか?
そんなことはまずあり得ませんよね。
つまり、高速道路料金については、支払った相手(高速道路会社)が免税事業者であるということは現実的に考えてまずあり得ないので、事務負担の軽減を考慮して、上述のような、ある種超法規的といえるような柔軟な取り扱いを認めることとしたのだと考えられます。
なお、この取扱いは、「高速道路の利用頻度が高く、『利用証明書』のダウンロードが困難なとき」における取扱いです。利用明細書をダウンロードするのが特に困難でもないような場合は、利用明細書の保存がないと税務調査等で仕入税額控除が認められない可能性があります。利用明細書を取得するのに特に大きな手間がかからないのであれば、できるだけダウンロードしておくようにしましょう。
まとめ
高速道路の利用料金からマイレージポイントの還元額が差し引かれた場合は、原則としてクレジットカード料金の引き落とし時に「仕入れに係る対価の返還等」として処理しますが、毎期継続適用を要件に「旅費交通費」勘定に係る課税仕入れから控除して処理することもできます。
高速料金の支払いに関する消費税の取扱いを表にしてまとめると
| 高速料金の支払方法 | 高速道路利用時の処理 | 高速料金引落時の処理 | |
| 現金で支払う場合 | 高速料金の全額を課税仕入れとして計上 | - | |
| ETCカードで支払う場合 | 原則 | 高速料金(ETC割引後)の全額を課税仕入れとして計上 | マイレージ還元額を仕入返還等として計上 |
| 容認 | 高速料金(ETC割引後)からマイレージ還元額を差し引いた金額を課税仕入れとして計上 | - | |
関連記事
値引きが行われた場合の消費税の取扱いの基本的な考え方は、次の記事で詳しく解説しています。
関連するアプリの問題
消費税法 無敵の一問一答
| 問題番号 | タイトル |
| 724 | 高速道路利用料金 |
消費税法 基本の一問一答
| 問題番号 | タイトル |
| 244 | 高速道路利用料金 |
消費税率判定トレーニング
| 問題番号 | タイトル |
| HW001 | 高速道路の利用料金 |




はじっこカット小.jpg)
-端っこカット小.jpg)


